إنخفاض 2.1% في أسهم Summit بعد إعلان طلب الموافقة على دواء سرطان الرئة
نيويورك ـ إقتصادي.كوم20 أكتوبر 2025 | 08:17 م
تحرير: مريم شمص
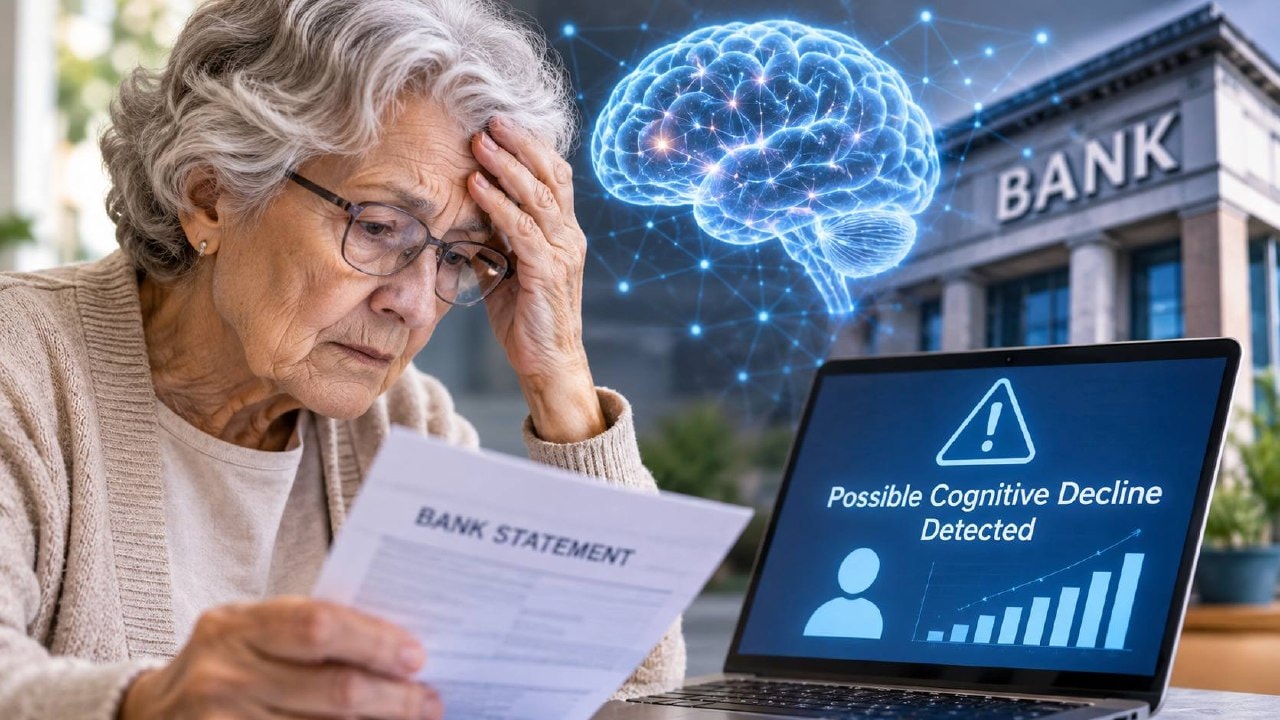
كشفت أبحاث حديثة عن وجود ارتباط بين التغيرات في السلوك المالي للأفراد والإصابة بالخرف ومرض ألزهايمر، إذ قد تظهر مؤشرات التراجع المعرفي من خلال طريقة إدارة الأموال وتسديد الفواتير والتعامل مع الاستثمارات، قبل سنوات من التشخيص الطبي الرسمي, وفقاً لما نشرته بلومبيرغ أمس الجمعة.
وأظهرت دراسة أن الأشخاص الذين يصابون لاحقاً بألزهايمر أو أنواع أخرى من الخرف قد يواجهون مشكلات مالية، مثل التأخر في دفع الفواتير أو تراجع تصنيفهم الائتماني، قبل نحو ست سنوات من تشخيص المرض. كما كشفت أبحاث أن الفجوة في متوسط ثروة الأسر بين المصابين بالخرف وغير المصابين به اتسعت بنحو 100 ألف دولار خلال السنوات الست السابقة لظهور الأعراض الواضحة، مرجحة أن يكون ضعف القدرة على اتخاذ القرارات المالية أحد الأسباب الرئيسية، وليس ارتفاع النفقات الصحية أو انخفاض الدخل.
وتكتسب هذه النتائج أهمية متزايدة مع توقع ارتفاع أعداد الإصابات الجديدة بالخرف في الولايات المتحدة خلال العقود المقبلة، ما دفع باحثين ومتخصصين ماليين إلى دراسة إمكانية الاستفادة من البيانات المصرفية والتقارير الائتمانية للكشف المبكر عن مؤشرات التراجع المعرفي.
وتوضح المخططة المالية ساندي آدامز، التي تمتلك خبرة تمتد إلى 30 عاماً في المجال، أنها لاحظت مؤشرات مبكرة لدى بعض عملائها، منها طلب سحب مبالغ مالية كبيرة بصورة مفاجئة، وتكرار الأسئلة، والخوف غير المعتاد من الاستثمار في الأسهم، ونسيان المواعيد أو صعوبة الوصول إلى المكتب. وتشير إلى أن نحو 75% من عملائها تتراوح أعمارهم بين 65 و95 عاماً، ما يجعل الانتباه إلى هذه التغيرات أمراً بالغ الأهمية.
وفي هذا الإطار، أطلقت منظمة "إيه إيه آر بي" الأميركية عام 2019 برنامج "بنك سيف" لتدريب العاملين في المؤسسات المصرفية على اكتشاف مؤشرات الاستغلال المالي والتغيرات غير المعتادة لدى كبار السن. وتقدّر المنظمة أن البرنامج ساهم في تدريب موظفين لدى أكثر من 1500 مؤسسة، ومنع خسائر مالية للمستهلكين بلغت 550 مليون دولار. كما يشجع المؤسسات على دعوة العملاء إلى تحديد أشخاص موثوقين يمكن التواصل معهم عند ظهور مشكلات، وتدريب الموظفين على التعامل مع السلوك المالي غير المألوف.
وتسعى آدامز إلى تعزيز التعاون بين الأطباء والمستشارين الماليين، من خلال إجراء تقييمات عصبية للعملاء خلال زيارات التخطيط المالي الدورية، إلا أن قوانين الخصوصية ومتطلبات الامتثال وضعف التنسيق بين القطاعين الصحي والمالي تعرقل هذه الخطوة. ولذلك تعتمد حالياً على تشجيع العملاء على إجراء الفحوصات اللازمة، والاحتفاظ ببيانات أشخاص موثوقين، وإشراك أفراد العائلة في المناقشات المالية عند الحاجة.
وفي محاولة لتطوير وسائل أكثر فعالية للكشف المبكر، يعمل باحثون في الاقتصاد الصحي على تصميم خوارزميات قادرة على تحليل السلوك المالي وتحديد الأنماط التي قد ترتبط بالتراجع المعرفي. ولا تهدف هذه الأدوات إلى تشخيص الخرف، بل إلى تحديد الأشخاص الذين قد يحتاجون إلى فحوصات معرفية إضافية.
وتستند هذه الأبحاث إلى بيانات ائتمانية جُمعت على مدى عقود، بهدف اكتشاف التغيرات التي قد تشير إلى صعوبات في إدارة الأموال أو اتخاذ القرارات المالية. ويأمل الباحثون أن توفر هذه الوسيلة خياراً أقل تكلفة وأقل تدخلاً من الفحوصات الطبية التقليدية، التي تشمل الاختبارات المعرفية وتصوير الدماغ، والتي غالباً ما تُجرى بعد ظهور أعراض واضحة.
وفي هذا السياق، تعمل كارول روان غريسينز، عميدة كلية ماكورت للسياسات العامة في جامعة جورجتاون، على تحليل آلاف المتغيرات المستمدة من بيانات ائتمانية مجهولة الهوية، بحثاً عن أنماط يمكن أن تشير إلى التراجع المعرفي. وتأمل أن تعرض فريقها ورقة بحثية لمراجعة الأقران خلال الأشهر المقبلة.
من جهتها، حصلت الباحثة لورين هيرش نيكولاس، من جامعة كولورادو أنشوتز، في أيلول/سبتمبر على تمويل أولي لتطوير نموذج ذكاء اصطناعي يحدد التغيرات المالية المرتبطة بالخرف، بالاستناد إلى بيانات ائتمانية تمتد لنحو عقدين، وذلك بالتعاون مع مختبر التعلم الآلي وتحليلات الصحة في الجامعة.
وتتصور نيكولاس إمكانية تطوير مؤشر لتقييم مخاطر الإصابة بالخرف، يمكن للأطباء الاستعانة به عند وضع الخطط العلاجية، كما قد تستخدمه المؤسسات المالية للمساعدة في تقييم المعاملات غير المعتادة واتخاذ إجراءات وقائية عند الضرورة. وترى أن الوصول إلى بيانات أكثر تفصيلاً، مثل حركة الحسابات المصرفية والمشتريات، قد يساعد في اكتشاف الإنفاق الاندفاعي أو التعرض للاحتيال، لكنه يثير في المقابل مخاوف أكبر تتعلق بالخصوصية.
وتطرح هذه الفكرة تحديات تتعلق بحدود تدخل المصارف في حياة العملاء، وإمكانية تأثير تصنيفهم على حصولهم على الائتمان أو فرص أخرى.
ويؤكد مات هاسلينغر، مسؤول الامتثال لقانون السرية المصرفية ومكافحة غسل الأموال في مصرف "إم آند تي"، أن الهدف من مراقبة السلوك المالي غير المعتاد ليس تقييد الحسابات تلقائياً، بل اتخاذ قرارات مبنية على مستوى المخاطر لحماية العملاء من الضرر، مع تجنب تعطيل معاملاتهم المشروعة.
ويشدد هاسلينغر على ضرورة عدم تحول المصارف إلى جهات تشخّص الاضطرابات المعرفية أو الخرف، مؤكداً أهمية وجود رقابة صارمة على أي نظام من هذا النوع.
وسبق أن ظهرت صعوبات التدخل المصرفي في قضية قضائية عام 2024، عندما رفض قاضٍ اتحادي دعوى رفعتها عائلة أحد عملاء مصرف "جي بي مورغان"، بعدما تراجعت ثروته من 50 مليون دولار على الأقل إلى 1.5 مليون دولار. واعتبر القاضي أن الأدلة غير كافية لإثبات أن المصرف كان يعلم أن التراجع المعرفي للعميل أفقده القدرة على اتخاذ القرارات المالية المعنية، فيما استأنفت العائلة الحكم.
ورغم الإمكانات التي توفرها هذه الخوارزميات، لا تزال الأبحاث في مراحلها الأولى، ولم تصبح جاهزة للاستخدام السريري. ويؤكد الباحثون أن دقة النتائج وسلامة البيانات تمثلان أولوية أساسية، خصوصاً أن المعلومات المالية الحساسة قد تقع في أيدي المحتالين، كما أن بعض الأنماط المالية قد تختلف باختلاف الظروف الاجتماعية والاقتصادية والعرقية للأفراد.
ويشير الباحثون أيضاً إلى ضرورة مراعاة رغبة الأشخاص في معرفة احتمالات إصابتهم بالمرض أو عدم معرفتها، إلى جانب تحديد الجهات المخولة بالوصول إلى هذه التقييمات ومنح الأفراد حق الموافقة على استخدامها أو رفضها. وترى غريسينز أن التشخيص المبكر يحمل فوائد كبيرة، لكنه ينطوي أيضاً على تكاليف ومخاطر ينبغي التعامل معها بحذر.
وفي الحالات التي يجري فيها تعاون بين المتخصصين الماليين والطبيين، تبرز أهمية موافقة العملاء على تبادل المعلومات. ويقول المحامي المتخصص في قانون كبار السن دينيس ساندوفال، من ولاية كاليفورنيا، إن التعاون بين الأطباء والمستشارين الماليين ممكن عندما يمنح العميل التصاريح اللازمة، إلا أن إقناع بعض الأشخاص بأهمية هذا التعاون قد يكون صعباً، خصوصاً عندما لا يعترفون بوجود مشكلات في الذاكرة.
وتبقى التوعية العائلية من أبرز الوسائل المتاحة حالياً، إذ يمكن للتغيرات في السلوك المالي أن تشكل مؤشراً يستدعي الانتباه والتقييم الطبي المبكر.
وتروي جان ديكارتيريت، التي فقدت زوجها جيري عام 2023 بعد إصابته بمرض ألزهايمر، أنها بدأت تلاحظ تغيرات في سلوكه قبل نحو عشر سنوات من وفاته. فقد كان زوجها، وهو مهندس كهربائي، معتاداً على حساب نتائج مباريات الغولف الأسبوعية وتحليلها خلال ساعات قليلة، لكنه أصبح يحتاج إلى يوم كامل لإنجاز المهمة نفسها.
وبعد ملاحظتها هذه التغيرات، تولت جان إدارة الشؤون المالية للأسرة، ووضعت الفواتير على نظام الدفع التلقائي، وتعلمت متابعة البيانات المالية السنوية، كما تولت إدارة الاجتماعات مع المستشارة المالية آدامز. وساهم تدخلها المبكر، إلى جانب علاقتها الطويلة بالمستشارة، في تجنيب الأسرة أضراراً مالية كبيرة.
وأكدت جان أهمية وجود شخص موثوق يساعد الأفراد في إدارة شؤونهم المالية، مشيرة إلى أن التواصل المستمر مع المستشارة المالية ساعدها على الانتباه إلى التغيرات التي طرأت على زوجها والتعامل معها في الوقت المناسب.