زراعة لبنان تؤسّس مجلساً للأمن الغذائي
المحرّر الاقتصادي25 سبتمبر 2025 | 11:48 ص
تحرير : سنا الحسيني
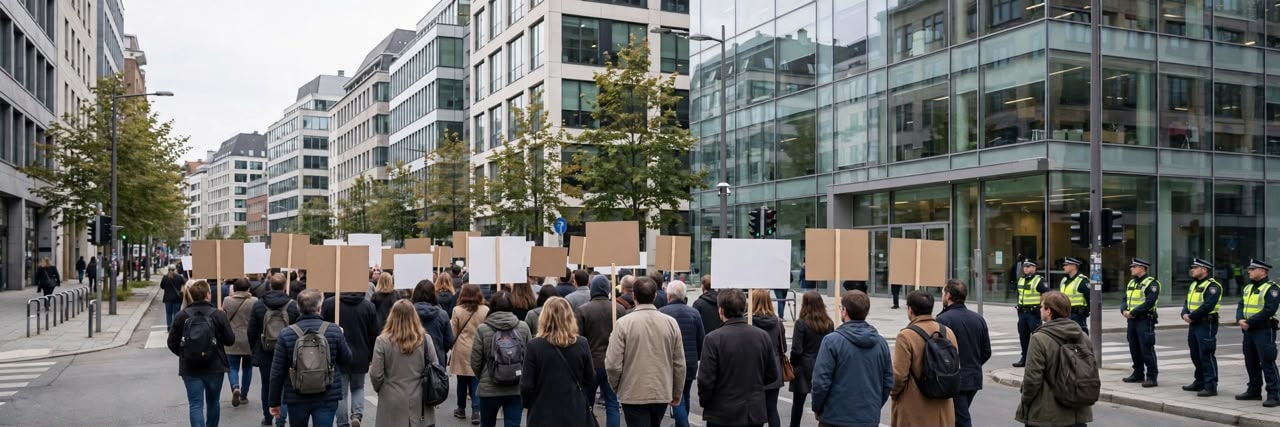
تتجه شركات التأمين إلى تقليص تعرضها للخسائر الناجمة عن الاحتجاجات وأعمال الشغب التي تشهدها مدن أوروبية عدة، من خلال فرض سقوف على التغطية ورفع مبالغ التحمل، وصولاً إلى إلغاء التغطية في بعض المناطق المصنفة عالية المخاطر، وفقاً لتقرير نشرته بلومبيرغ في 10 تشرين الثاني 2026.
وتأتي هذه الإجراءات مع تزايد الاضطرابات المدنية واتساع نطاق الاحتجاجات المرتبطة بارتفاع تكاليف المعيشة وقضايا القدرة على تحمل النفقات.
وقال ماركوس ألفاريز، المسؤول عن قطاع التأمين العالمي في شركة Morningstar DBRS، إن شركات التأمين بدأت بتشديد شروط التغطية المتعلقة بمخاطر الإضرابات وأعمال الشغب والاضطرابات المدنية، المعروفة اختصاراً بـSRCC، مشيراً إلى أن هذه المخاطر باتت تتزايد في أوروبا خلال السنوات الأخيرة.
وبحسب شركة أليانز، أكبر شركة تأمين في أوروبا، لم تعد هذه المخاطر مرتبطة بالأسواق الناشئة وحدها، بل أصبحت الشركات في الدول ذات الدخل المرتفع مطالبة أيضاً بالتعامل معها باعتبارها تهديداً متزايداً لأعمالها.
وبرز هذا التحول خلال الأسابيع الأخيرة، مع امتداد الاحتجاجات الطلابية التي بدأت في فرنسا إلى دول أوروبية أخرى، حيث تركزت المظاهرات على قضايا تتعلق بتكاليف المعيشة والقدرة على تحمل النفقات الأساسية.
كما أثارت خطط إنشاء مراكز بيانات جديدة احتجاجات إضافية في عدد من المناطق.
وقال ألفاريز إن خبراء القطاع بدأوا بمقارنة مخاطر الاضطرابات المدنية بالأضرار الناجمة عادة عن الكوارث الطبيعية، مثل الأعاصير، بسبب حجم الخسائر وشدتها، مضيفاً أن هذه المخاطر لم تعد تهديدات ثانوية بالنسبة إلى شركات التأمين.
من جهته، قال نيكولا أوبير، الرئيس التنفيذي لشركة Howden France، إن التغيرات في طبيعة مخاطر الإضرابات والشغب والاضطرابات المدنية باتت تؤثر بصورة مباشرة في شروط التغطية التأمينية، إذ اضطرت الشركات إلى تسريع دفع التعويضات وتقديم الدعم للمؤسسات المتضررة.
وأوضح أن الضغوط تظهر في صورة مبالغ تحمل أعلى وحدود تعويض أقل وقيود إضافية على التغطية، ما يترك بعض حاملي وثائق التأمين معرضين للخسائر.
وشهدت فرنسا في منتصف تشرين الأول مشاركة أكثر من نصف مليون شخص في مسيرات احتجاجية، تخللتها أعمال عنف ونهب أدت إلى تعطيل المظاهرات وإلحاق أضرار بالمباني العامة والمتاجر.
ومنذ ذلك الحين، عززت الشرطة انتشارها بصورة كبيرة، كما فُرضت إجراءات جديدة بهدف ضمان خلو المسيرات من أعمال العنف.
وامتدت الاحتجاجات أيضاً إلى مدن في ألمانيا وبلجيكا والبرتغال، وسط حالة من الاستياء الشعبي المرتبطة بارتفاع تكاليف المعيشة.
وقال إيان همفريز، رئيس وحدة العنف السياسي والإرهاب في أليانز بلندن، إن الشركة لا تفرض قيوداً عامة على التغطية استجابة للاحتجاجات الأخيرة، بل تعتمد تقييماً منفصلاً لكل حالة عند تحديد شروط التأمين، مع الأخذ في الاعتبار عوامل عدة، من بينها قرب الممتلكات من المناطق الأكثر عرضة للاضطرابات المدنية.
وفي محاولة لمواكبة ارتفاع هذه المخاطر، تعمل شركات التأمين على تطوير أدوات تحليلية تساعدها في تقييم حجم التعرض للخسائر وتحديد المناطق الأكثر عرضة للاضطرابات.
وأطلقت شركة Howden في أيلول برنامجاً تحليلياً يحمل اسم UNREST، يهدف إلى توفير بيانات أكثر حداثة لشركات التأمين وإعادة التأمين بشأن آثار الإضرابات وأعمال الشغب والاضطرابات المدنية.
وقالت الشركة إن النموذج يساعد شركات التأمين على تحديد أماكن تركز المخاطر، وكيفية تطور الأحداث المحتملة، وتأثيرها في المحافظ التأمينية.
وأضافت أن التهديدات المرتبطة بالاضطرابات أصبحت أكثر تكراراً وتركيزاً في مناطق محددة، في حين لم تعد النماذج القديمة قادرة على رصد المخاطر الفعلية بصورة كافية.
من جهتها، أشارت شركة AM Best المتخصصة في التصنيف الائتماني لقطاع التأمين إلى أن تغطية مخاطر الإضرابات والشغب والاضطرابات المدنية كانت تُدرج تاريخياً ضمن وثائق التأمين التجارية بصورة اعتيادية، إلا أن شركات التأمين باتت تتعامل معها بشكل منفصل بسبب احتمال تكبد خسائر كبيرة.
وقالت ماتيلد ياكوبسن، المديرة الأولى في AM Best، في مذكرة حديثة، إن الاضطرابات التي شهدتها مدن عدة، بما فيها مينيابوليس وكاليدونيا الجديدة في عامي 2020 و2024، وأعمال الشغب في نيبال عام 2025، إلى جانب الدمار الواسع الذي شهدته فرنسا مؤخراً، أظهرت قدرة هذه الأحداث على إحداث خسائر كبيرة.
وحتى الآن، تركزت الأضرار الناجمة عن الاحتجاجات في فرنسا بصورة أكبر على المنشآت التجارية والمباني العامة، مع توقعات بأن تقل الخسائر المؤمن عليها عن 1.4 مليار دولار، وفقاً لتقديرات Morningstar DBRS .
إلا أن هذه التقديرات قد ترتفع إذا استمرت الاضطرابات.
وقال ألفاريز إن أعمال الشغب كانت تتركز عادة في مدينة واحدة ولمدة يومين، لكنها أصبحت حالياً مترابطة عبر مناطق مختلفة من الدولة الواحدة، بل وعبر عدة دول، موضحاً أن وقوع خسائر في عدد كبير من الممتلكات في الوقت نفسه يفرض ضغوطاً مختلفة على رؤوس أموال شركات التأمين وأرباحها ونسب كفاية رأس المال لديها.
وفي السياق نفسه، وصفت شركة Verisk Maplecroft المتخصصة في نمذجة مخاطر الكوارث المرتبطة بالاضطرابات المدنية، الاحتجاجات الأوروبية الأخيرة بأنها أكبر موجة اضطرابات متزامنة تشهدها المنطقة منذ سنوات.
كما بلغ مؤشر الشركة لقياس مخاطر الاضطرابات واسعة النطاق في أوروبا أعلى مستوياته منذ عام 2021.
وقالت جيس ميدلتون، كبيرة المحللين لشؤون أوروبا في الشركة، إن المظاهرات الكبيرة لا تؤدي بالضرورة إلى أعمال شغب أو نهب، إلا أن ما شهدته الأسابيع الأخيرة من انضمام مجموعات أكثر تصادمية إلى احتجاجات بدأت سلمية، أو استغلالها لهذه التحركات، يجعل احتمال وقوع اضطرابات جديدة مدمرة أمراً لا يمكن استبعاده.
ولا تُعد هذه المخاطر جديدة على فرنسا، إلا أن الخسائر الاقتصادية المرتبطة بها شهدت ارتفاعاً خلال السنوات الأخيرة.
فقد تسببت احتجاجات السترات الصفراء بين عامي 2018 و2019 بخسائر مؤمن عليها بلغت نحو 255 مليون دولار، وفقاً لـMorningstar، فيما أدت أعمال الشغب في حزيران 2023 إلى خسائر قُدرت بنحو 846 مليون دولار. ولا تزال التكلفة النهائية للاحتجاجات الأخيرة غير واضحة.
ودفعت الاضطرابات الأخيرة إلى تجدد النقاشات بشأن حاجة فرنسا إلى حلول لإعادة التأمين بدعم حكومي، بهدف تغطية الخسائر المحتملة الناجمة عن أعمال الشغب مستقبلاً، وفقاً لهمفريز من أليانز.
وكانت فرنسا قد أقرت هذا العام إنشاء صندوق مدعوم من الدولة لتوفير تغطية إلزامية لأضرار الشغب ضمن وثائق تأمين الممتلكات لجميع الشركات وأصحاب المنازل في البلاد.
ومن المتوقع أن يبدأ الصندوق عمله في كانون الثاني ، على أن يُموّل من مساهمات تفرض على شركات التأمين، إلى جانب زيادة بنسبة 0.8 في المئة على أقساط التأمين التي يدفعها حاملو الوثائق.
وبموجب النظام الجديد، ستتحمل شركات التأمين 10 في المئة من إجمالي الخسائر، في خطوة تهدف إلى إبقاء جزء من المخاطر على عاتقها، وضمان استمرار مسؤوليتها في إدارة هذه المطالبات.