زراعة لبنان تؤسّس مجلساً للأمن الغذائي
المحرّر الاقتصادي25 سبتمبر 2025 | 11:48 ص
تحرير: جنى علي حمدان
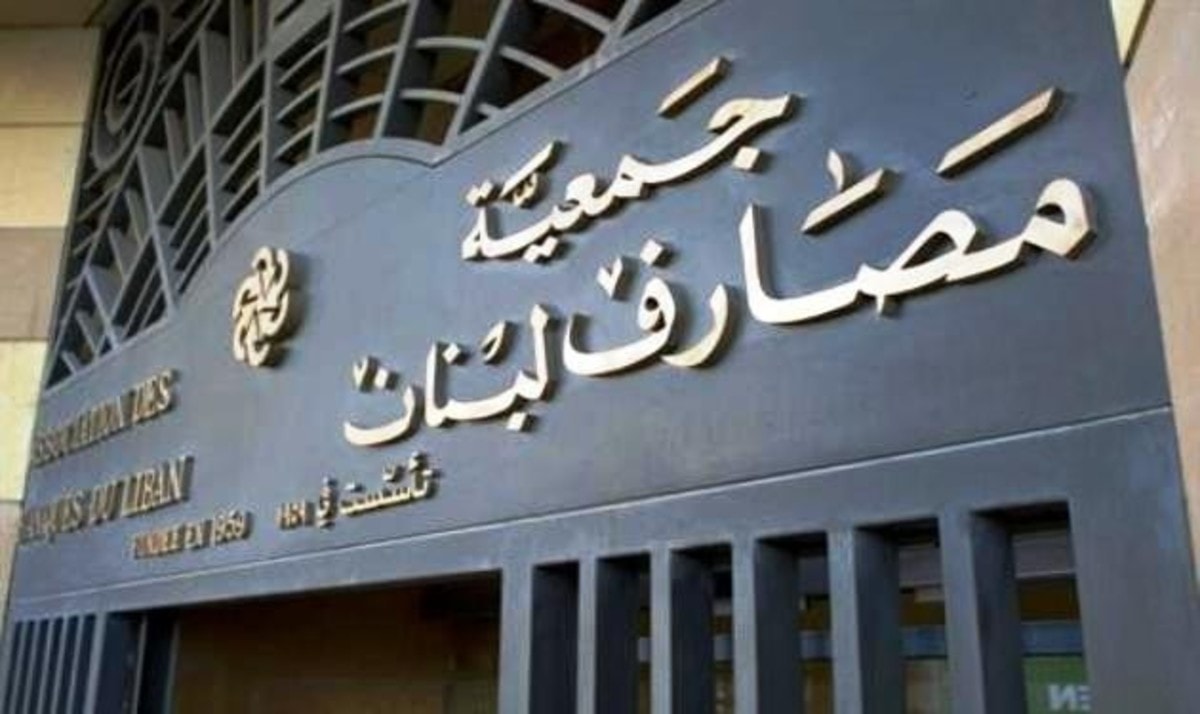
رفضت جمعية مصارف لبنان مطالبات وزارة المال بتعديل التصاريح الضريبية للمصارف عن الأعوام من 2020 إلى 2024. وطالبت، في كتاب وجّهته إلى وزير المال، بسحب الطلب الذي يشمل إخضاع فروقات الصرف والقطع الناتجة عن إعادة تقييم الحسابات للضريبة، وإعادة إدراج مؤونات سندات اليوروبوندز ضمن المبالغ الخاضعة لها. وحذّرت من أن المصارف ستقتطع المبالغ المطلوبة من السيولة المخصّصة لتسديد الودائع.
وأوضحت الجمعية أن اعتراضها على ضريبة فروقات الصرف يتعلّق تحديدًا بالأرباح التي تظهر في دفاتر المصرف لمجرّد تغيّر سعر الصرف عند إعادة تقييم حساباته، أيًّا كانت فئة الحساب أو طبيعته. وقالت إن القواعد المحاسبية والضريبية المعترف بها دوليًا تميّز بين ربح يحقّقه المصرف من نشاط اقتصادي، وزيادة اسمية تظهر عند احتساب قيمة الحساب بسعر صرف مختلف.
ورأت الجمعية أن هذا التمييز يكتسب أهمية خاصة في لبنان، نظرًا إلى التقلّبات الاستثنائية في أسعار الصرف خلال الأزمة النقدية والمصرفية. فارتفاع القيمة الدفترية للحسابات في هذه الظروف يعكس، بحسب الكتاب، تغيّر قيمة العملة، ولا يدلّ بحدّ ذاته على زيادة ثروة المصرف أو قدرته على دفع الضرائب.
وفي ما يتعلّق بسندات اليوروبوندز، قالت الجمعية إن المصارف كوّنت المؤونات لتغطية خسائر فعلية تكبّدتها بعدما توقّفت الدولة اللبنانية عن سداد هذه السندات. وأضافت أن المصارف رصدت تلك المبالغ وفق الأصول المحاسبية والرقابية المعتمدة وبموافقة لجنة الرقابة على المصارف. ومن هنا، اعتبرت أن إعادة المؤونات إلى الوعاء الضريبي تؤدّي عمليًا إلى فرض ضريبة على مبالغ خُصّصت لتغطية خسائر تسبّب بها تعثّر الدولة.
وخلصت الجمعية إلى أن أثر المطالبات الضريبية يتجاوز ميزانيات المصارف إلى المودعين أنفسهم، لأن تسديدها سيقلّل، بحسب تقديرها، الأموال المتاحة لإعادة الودائع إلى أصحابها. ودعت وزير المال إلى إعادة النظر في الإجراءات بما يتوافق مع أحكام القانون والأصول المحاسبية والرقابية، مؤكّدة رفضها أن تموّل الدولة خزينتها من الأموال المخصّصة لردّ الودائع، أو أن يتحمّل المودعون مجددًا كلفة تعثّرها في الوفاء بالتزاماتها.