زراعة لبنان تؤسّس مجلساً للأمن الغذائي
المحرّر الاقتصادي25 سبتمبر 2025 | 11:48 ص
تحرير : سنا الحسيني
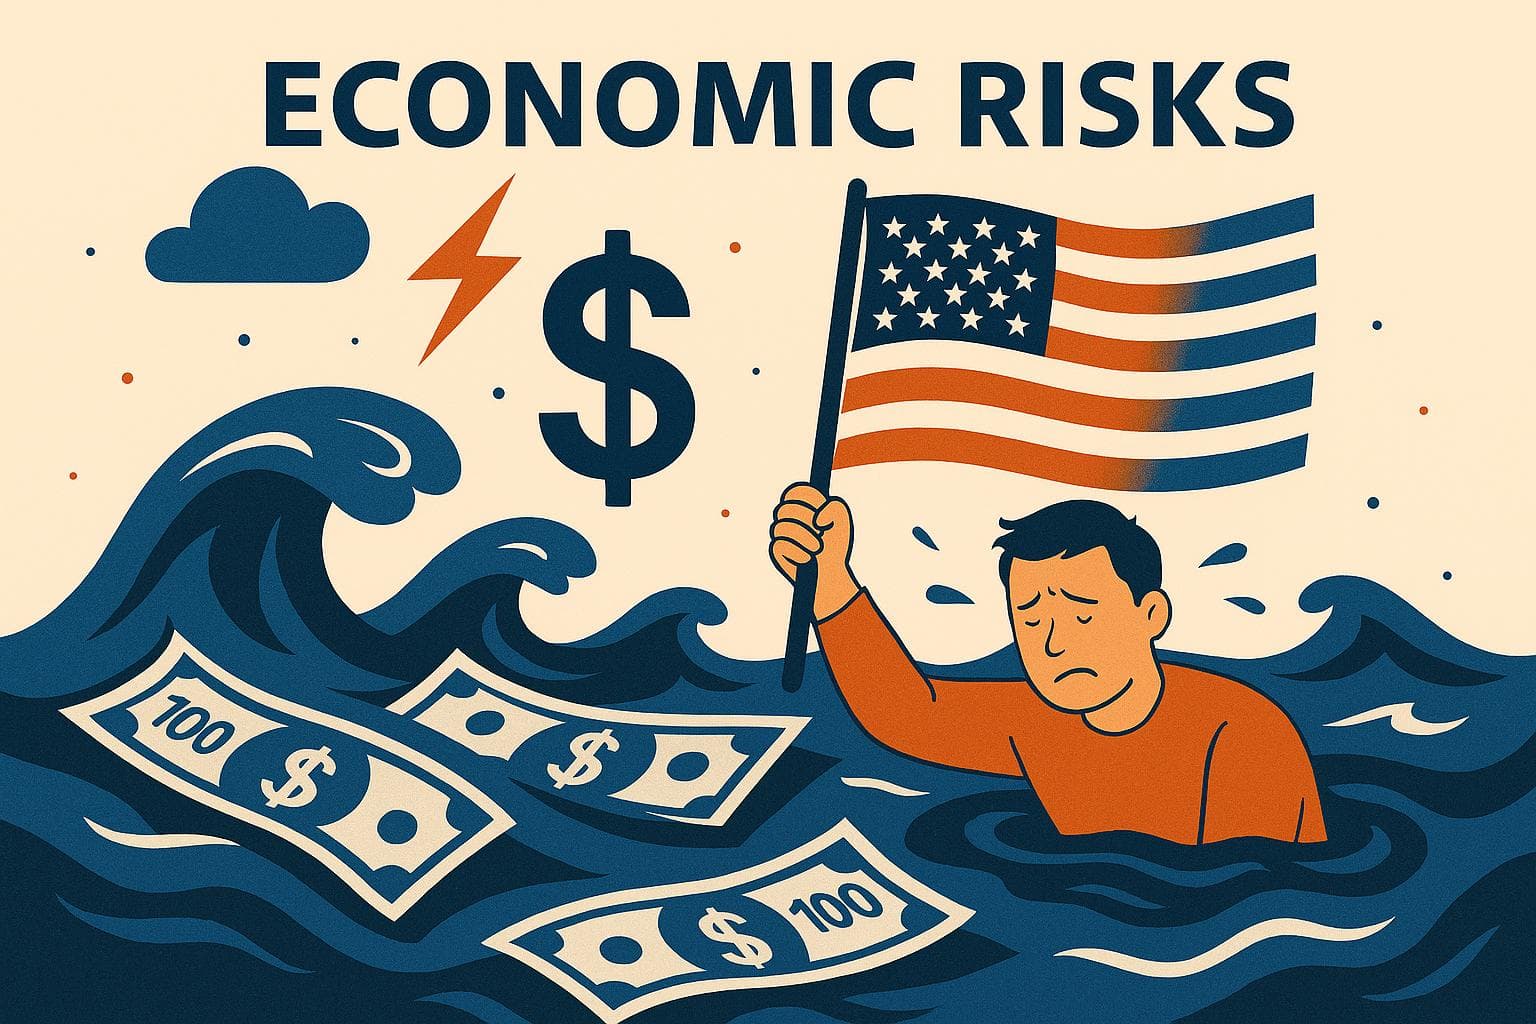
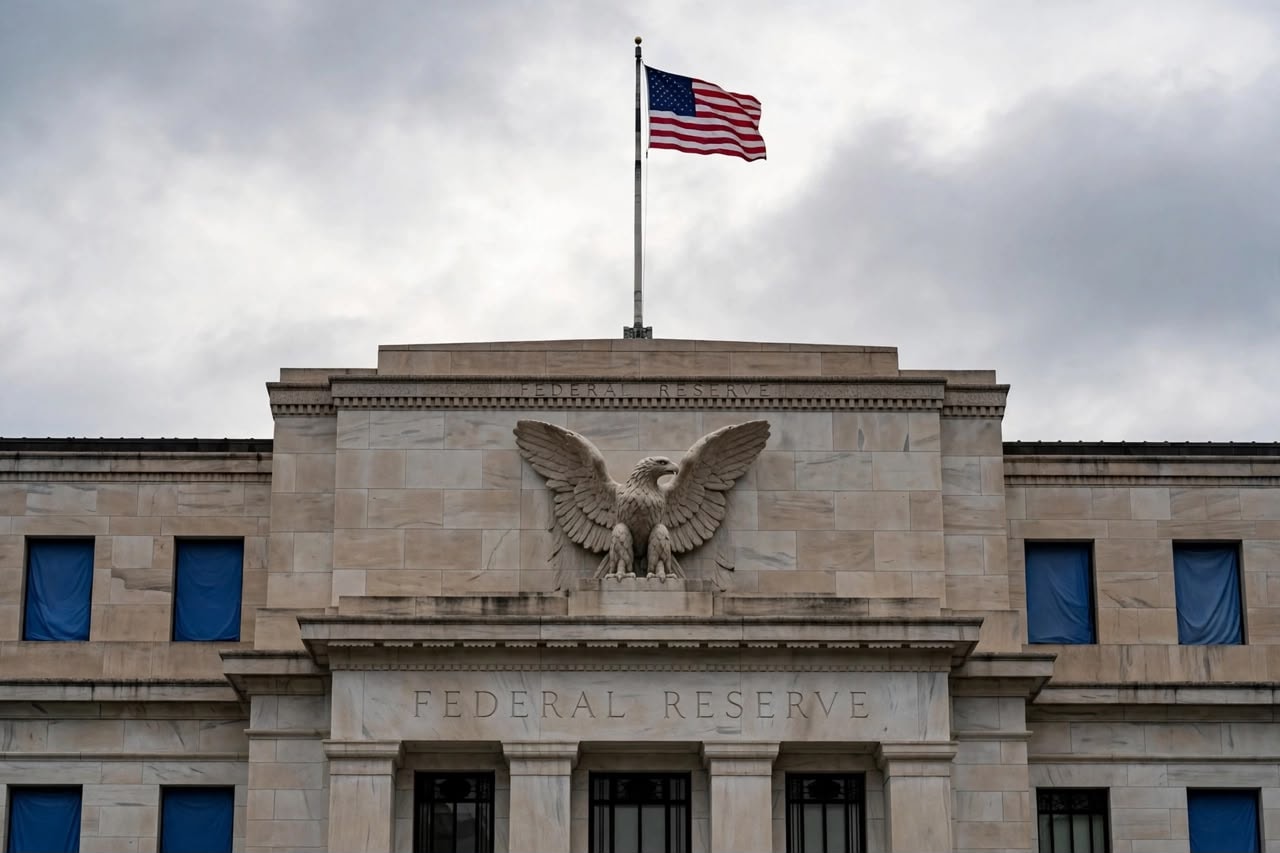
بدأت البنوك الأميركية تشديد معايير الإقراض لديها خلال الربع الثالث، مع تزايد المخاوف بشأن سلامة الاقتصاد وتفاقم حالة عدم اليقين المالي، وفق أحدث إصدار من مسح آراء كبار مسؤولي القروض حول ممارسات الإقراض المصرفي ، الذي نشره الاحتياطي الفدرالي في 2 تشرين الثاني 2026، وأظهر تبايناً في ظروف الائتمان، مع فرض قيود أكثر صرامة على الشركات الصغيرة والأسر الأكثر عرضة للمخاطر المالية وقطاع العقارات التجارية.
واستند المسح إلى ردود 61 بنكاً محلياً و18 فرعاً لبنوك أجنبية تعمل في الولايات المتحدة، ورصد التغيرات التي طرأت على معايير الإقراض وشروطه ومستويات الطلب عليه خلال الربع الثالث.
ولا يقيس المسح حجم القروض الفعلية، بل يتتبع المعايير والشروط التي تعتمدها البنوك ومستويات الطلب، بما يوفر مؤشراً على تطور ظروف الائتمان واتجاهات السوق.
الشركات الصغيرة تواجه قيوداً متزايدة
وفي قطاع الإقراض التجاري والصناعي، لم تشهد المعايير الموجهة للشركات الكبيرة والمتوسطة تغييرات تُذكر مقارنة بالمسح السابق، في حين اتجهت البنوك إلى تشديد شروط التمويل المقدم للشركات الصغيرة.
كما أفادت البنوك بتشديد المعايير المتعلقة بالعلاوات الإضافية المفروضة على القروض ذات المخاطر المرتفعة للشركات بمختلف أحجامها، وعزا المقرضون ذلك إلى تدهور التوقعات الاقتصادية أو تزايد حالة عدم اليقين بشأنها، إلى جانب تفاقم المشكلات في قطاعات اقتصادية محددة.
ويُعد قطاع العقارات التجارية من أبرز المجالات التي شهدت تشديداً في شروط التمويل، إذ أفادت البنوك بفرض معايير أكثر صرامة على القروض المخصصة للبناء وتطوير الأراضي، والعقارات غير الزراعية وغير السكنية، والعقارات متعددة الوحدات السكنية. كذلك تراجع الطلب على القروض في جميع فئات العقارات التجارية.
وامتد التشديد إلى الشركات المالية غير المصرفية، بما فيها صناديق الأسهم الخاصة ووسطاء الائتمان التجاري والرهني، في وقت يتزايد فيه طلب هذه الجهات على السيولة.
وأرجعت البنوك تشددها إلى استمرار حالة عدم اليقين الاقتصادي ومخاوف تدهور الأوضاع المالية للمقترضين من المؤسسات المالية غير المصرفية.
الائتمان الاستهلاكي يصبح أكثر انتقائية
وعلى صعيد الأسر، أظهر المسح تبايناً في توجهات البنوك تجاه القروض السكنية والاستهلاكية.
فقد أبقت البنوك معايير الرهن العقاري دون تغيير يُذكر، مع تسجيل بعض التسهيلات في القروض العقارية الضخمة، مقابل تشديد الشروط على قروض الرهن العقاري عالية المخاطر. كما أفادت بضعف الطلب إجمالاً على مختلف فئات قروض العقارات السكنية.
وفي ما يتعلق ببطاقات الائتمان، أصبحت البنوك أكثر استعداداً للموافقة على طلبات المقترضين ذوي الجدارة الائتمانية الممتازة، وأقل ميلاً إلى قبول طلبات أصحاب التصنيفات الائتمانية المنخفضة، مع قيادة البنوك الصغيرة لهذا التوجه في فئة المقترضين الأكثر عرضة للمخاطر.
ويأتي تشديد شروط الإقراض بالتزامن مع ارتفاع حاد في تكاليف الاقتراض خلال الربع الثالث، إذ سجل العائد على سندات الخزانة الأميركية لأجل 10 سنوات، الذي يُعد معياراً رئيسياً لتحديد أسعار الفائدة على الرهون العقارية وقروض السيارات وديون بطاقات الائتمان، ذروة يومية بلغت 5.349% في 5 تشرين الأول، وهو أعلى مستوى له منذ نيسان 2002، وسط مخاوف متزايدة بشأن ارتفاع الدين العام الأميركي.
وفي هذا السياق، أشارت تيفاني وايلدينغ، المديرة الإدارية والاقتصادية في شركة PIMCO، إلى أن الشركات الصغيرة وقطاع الإسكان والشركات المثقلة بالديون تواجه قيوداً ائتمانية أكثر صرامة وتكاليف اقتراض أعلى، في وقت يسهم فيه ازدهار الاستثمارات في الذكاء الاصطناعي في تضييق الخناق على قطاعات أخرى من الاقتصاد الأميركي.
وذكرت وايلدينغ في مذكرة بتاريخ 28 تشرين الأول أن ارتفاع عوائد السندات الحكومية أدى إلى إعادة تسعير واسعة لمخاطر الائتمان، ولا سيما بالنسبة إلى المقترضين ذوي الجدارة الائتمانية المنخفضة.
وتتزامن هذه الضغوط مع نتائج استطلاع أجرته شبكة CNBC بالتعاون مع SurveyMonkey، أظهرت أن واحداً من كل خمسة أميركيين من المستأجرين أو أصحاب القروض العقارية ينفق ما لا يقل عن نصف دخله قبل الضرائب على السكن، فيما يخصص 49% منهم ما بين 25% و49% من دخلهم لهذا الغرض.
توصي الجهات المقرضة عادة بتخصيص ما بين 28% و30% فقط من دخل المستهلكين لتغطية تكاليف السكن.
وفي مؤشر إضافي إلى الضغوط المالية التي تواجه الأسر، أشار تقرير آخر للاحتياطي الفدرالي إلى تراجع قدرتها على سداد الديون خلال السنوات الثلاث الماضية.
وأظهر أحدث «مسح لأوضاع الأسر المالية»، الذي أصدره الاحتياطي الفدرالي في 9 تشرين الأول، أن نسبة الأسر المتأخرة عن سداد قروضها بلغت نحو 20% بحلول نهاية عام 2025، مقارنة بنحو 12% في المسح السابق الذي أُجري عام 2022.