ارتفاع سعر النفط وسط توترات في السوق العالمي
بيروت ـ زينب عوالي3 أكتوبر 2025 | 07:27 ص
تحرير: مجد حيدر
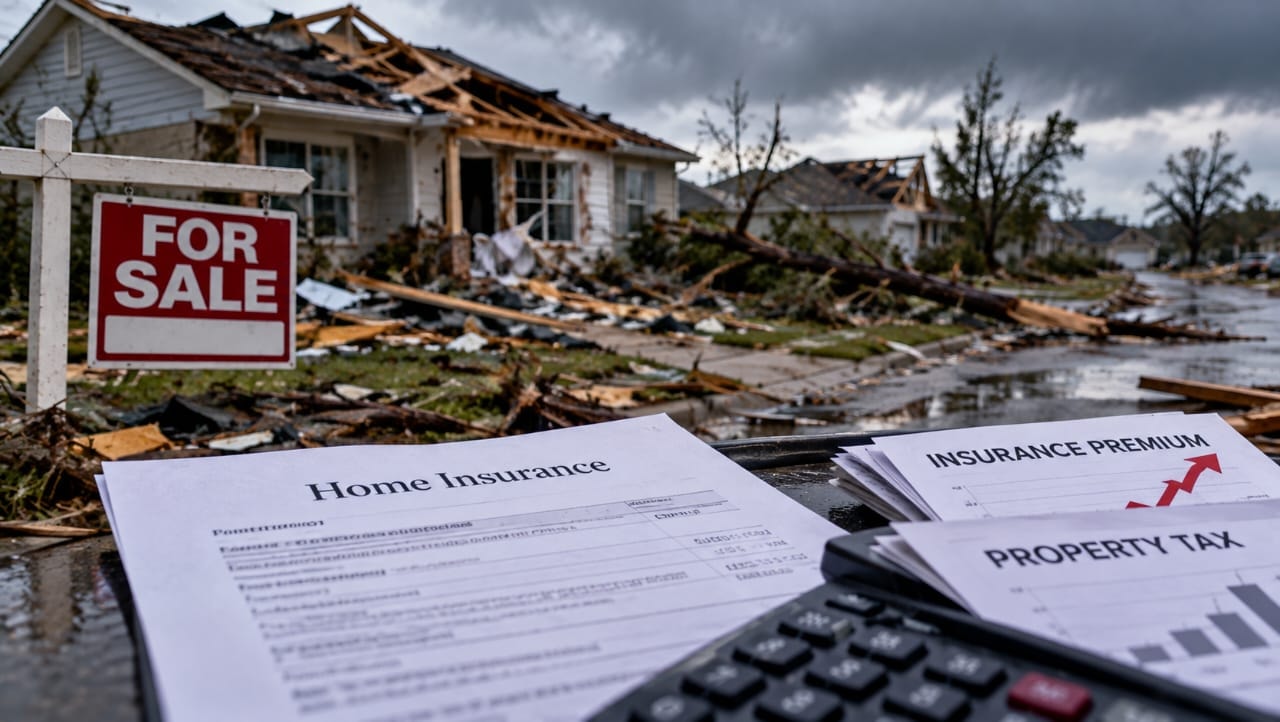
أصبحت تكاليف التأمين على المنازل أحد أبرز التحديات التي تواجه الأسر الأميركية، مع تزايد تأثير التغير المناخي على الكوارث الطبيعية وارتفاع الأعباء المالية المرتبطة بامتلاك المساكن.
وبحسب مقال رأي للكاتب مارك غونغلوف نشرته بلومبيرغ، ارتفعت أقساط التأمين على المنازل بأكثر من 46% منذ عام 2021، أي بنحو ثلاثة أضعاف معدل التضخم خلال الفترة نفسها، في ظل تزايد الخسائر الناجمة عن الظواهر الجوية المتطرفة.
وأظهرت أبحاث أجراها المحلل أندرو جون ستيفنسون لدى «بلومبيرغ إنتليجنس» أن أقساط التأمين على المنازل أصبحت تتجاوز الضرائب العقارية في نحو ثلثي المقاطعات الأميركية.
وعند إضافة الجزء المرتبط بأضرار الطقس المتطرف من أقساط التأمين على السيارات، ترتفع نسبة المقاطعات التي تتجاوز فيها تكاليف التأمين الضرائب العقارية إلى 75%.
وبحسب التقديرات، يبلغ متوسط هذه الأقساط المرتبطة بالمخاطر المناخية على مستوى المقاطعات نحو 3,160 دولاراً سنوياً، مقارنة بمتوسط ضرائب عقارية يبلغ 2,423 دولاراً.
أما على المستوى الوطني، فلا تزال الضرائب العقارية أعلى في المتوسط، عند نحو 4,594 دولاراً، نتيجة تأثير الولايات ذات الضرائب المرتفعة، مثل كاليفورنيا ونيويورك.
وتواجه المناطق ذات الضرائب المنخفضة والمخاطر المناخية المرتفعة، خصوصاً في جنوب الولايات المتحدة والسهول الكبرى، أعباء أكبر، إذ قد تصل أقساط التأمين فيها إلى أربعة أضعاف الضرائب العقارية.
وأشار المقال إلى أن ولايات مثل ألاباما وكولورادو وأوكلاهوما باتت تواجه خسائر متزايدة بسبب العواصف الرعدية الشديدة والأعاصير والرياح القوية وحبات البَرَد الكبيرة، رغم أنها لا تُصنّف عادة ضمن المناطق الأكثر ارتباطاً بالكوارث الطبيعية.
ووفقاً لمعهد معلومات التأمين، أصبحت العواصف الرعدية الشديدة من أبرز مصادر خسائر الكوارث المؤمّن عليها في الولايات المتحدة، بعدما ارتفعت خسائرها من أقل من 10 مليارات دولار عام 2015 إلى 52 مليار دولار خلال العام الماضي.
وفي الوقت نفسه، ترفع شركات التأمين المبالغ التي يتعين على أصحاب المنازل دفعها قبل بدء التغطية، ما يزيد التكاليف المباشرة التي تتحملها الأسر عند وقوع الأضرار.
وفي بعض المناطق الأكثر تضرراً، قد تصل خسائر الممتلكات غير المغطاة بالتأمين إلى 5% أو أكثر من الناتج المحلي الإجمالي للمقاطعة.
كما أشار المقال إلى تقديرات تضع الفجوة بين التغطية التأمينية والخسائر المحتملة الناجمة عن الفيضانات وحرائق الغابات عند نحو 2.7 تريليون دولار، ما يعكس حجم المخاطر التي قد تواجه سوق الإسكان.
ولا تقتصر التداعيات على أصحاب المنازل، إذ إن ارتفاع تكاليف التأمين قد يؤدي إلى تباطؤ المبيعات العقارية وإضعاف القاعدة الضريبية للحكومات المحلية، ما قد يدفعها إلى تقليص الخدمات العامة أو رفع الضرائب العقارية.
وانتقد غونغلوف السياسات التي تتعامل مع حماية المناخ وخفض تكاليف المعيشة باعتبارهما هدفين متعارضين، معتبراً أن استمرار الاعتماد على الوقود الأحفوري يزيد المخاطر البيئية والاقتصادية على المدى الطويل.
ودعا الكاتب إلى تقديم دعم مباشر للأسر المحتاجة، وتسريع التحول إلى مصادر طاقة أقل تأثراً بالتقلبات الجيوسياسية، إلى جانب تجنّب التوسع العمراني غير المدروس في المناطق المعرضة للكوارث.
وأشار إلى أن التحول في قطاع الطاقة قد يتطلب تكاليف مرتفعة على المدى القصير، لكنه اعتبر أن تجاهل المخاطر المناخية سيؤدي إلى أعباء أكبر على السكن والطاقة والاحتياجات الأساسية.
وخلص المقال إلى أن معالجة أزمة التأمين على المنازل تتطلب سياسات تربط بين القدرة على تحمّل تكاليف السكن والحد من المخاطر المناخية، بدلاً من التعامل مع كل منهما باعتباره مشكلة منفصلة.